বাজারে দাম বাড়ে, আয় বাড়ে না: অর্থনীতির চাপে সাধারণ মানুষের জীবন
আলাপচারিতা

- উচ্চ মূল্যস্ফীতি: নিত্যপণ্যের দাম বেড়ে যাওয়ায় মানুষের আয়ের বড় অংশ খাদ্য পেছনে ব্যয় হয়ে যাচ্ছে (পরিবারের আয়ের প্রায় ৫৫ শতাংশ)।
- কর্মসংস্থান সংকট: শিল্প ও সেবা খাতে কর্মসংস্থান কমে যাওয়া এবং যুবসমাজ ও নারীদের শ্রমবাজারে টিকে থাকা কঠিন হয়ে পড়েছে।
- চিকিৎসা ব্যয়: স্বাস্থ্য খাতের অতিরিক্ত নিজস্ব ব্যয় (আউট-অব-পকেট খরচ) অনেক পরিবারকে ঋণের জালে ফেলছে।
- সঞ্চয়ে টান: মানুষের সঞ্চয় প্রায় শেষ হয়ে গেছে এবং পরিবারের ঋণ সঞ্চয়ের চেয়ে অনেক বেশি হয়ে পড়েছে।
প্রবৃদ্ধির ধীরগতি, কৃষকের উৎপাদন ব্যয়, শ্রমজীবীর অনিশ্চয়তা ও ক্ষুদ্র ব্যবসায়ীর টিকে থাকার লড়াই

একটি পরিবার সকালে বাজারে গিয়ে যে চাল, ডাল, তেল ও সবজি কেনে, সেখানেই দেশের অর্থনীতির বাস্তব চিত্রের অনেকটা ধরা পড়ে। একজন দিনমজুরের কাছে অর্থনীতির হিসাব হলো দিনের শেষে কত টাকা রোজগার হলো। কৃষকের কাছে অর্থনীতির হিসাব—সার, সেচ, ডিজেল ও শ্রমিকের খরচ মিটিয়ে ফসল বিক্রি করে কত টাকা হাতে থাকল। আর ক্ষুদ্র ব্যবসায়ীর কাছে প্রশ্নটি আরও সরল: দোকানের বিক্রি থেকে ঋণের কিস্তি, কর্মচারীর বেতন ও অন্যান্য ব্যয় মিটিয়ে ব্যবসাটি চালু রাখা যাবে তো?
এই প্রশ্নগুলোর উত্তরই বলে দেয়, একটি দেশের অর্থনীতি সাধারণ মানুষের জীবনে কতটা স্বস্তি দিতে পারছে।
বাংলাদেশের অর্থনীতি এখন এমন এক পরিস্থিতির মুখোমুখি, যেখানে প্রবৃদ্ধির গতি মন্থর, মূল্যস্ফীতি মানুষের ক্রয়ক্ষমতাকে চাপে রাখছে, ব্যাংকিং খাতে দুর্বলতা বিনিয়োগকে বাধাগ্রস্ত করছে এবং নতুন কর্মসংস্থান সৃষ্টি নিয়ে উদ্বেগ বাড়ছে। এর সঙ্গে যুক্ত হয়েছে কৃষি উৎপাদনের ব্যয়, জ্বালানির দাম এবং সীমিত আয়ের মানুষের সংসার চালানোর কঠিন বাস্তবতা।
বিশ্বব্যাংকের ৬ অক্টোবর ২০২৬ প্রকাশিত Bangladesh Development Update অনুযায়ী, ২০২৫–২৬ অর্থবছরে বাংলাদেশের জিডিপি প্রবৃদ্ধি আনুমানিক ৩.৪ শতাংশে নেমে এসেছে। একই সময়ে প্রায় ২১ লাখ মানুষ নতুন করে দারিদ্র্যের মধ্যে পড়েছে বলে সংস্থাটি জানিয়েছে। প্রতিবেদনে বিনিয়োগের দুর্বলতা, উচ্চ মূল্যস্ফীতি, ব্যাংকিং খাতের ঝুঁকি এবং রাজস্ব আহরণের সীমাবদ্ধতাকে অর্থনীতির গুরুত্বপূর্ণ চ্যালেঞ্জ হিসেবে তুলে ধরা হয়েছে।
প্রশ্ন হলো, এই সামষ্টিক অর্থনৈতিক সংকট সাধারণ মানুষের জীবনে কীভাবে প্রতিফলিত হচ্ছে?
বাজারের হিসাব: সংসারের বাজেট কেন ছোট হয়ে আসছে?
একটি পরিবারের মাসিক আয় নির্দিষ্ট। কিন্তু চাল, ডাল, ভোজ্যতেল, মাছ, মাংস, সবজি, ওষুধ, বাসাভাড়া ও যাতায়াতের খরচ বেড়ে গেলে সেই আয়ে আগের মতো জীবনযাপন করা কঠিন হয়ে পড়ে।
বাংলাদেশ পরিসংখ্যান ব্যুরোর তথ্য অনুযায়ী, ২০২৬ সালের আগস্টে সার্বিক মূল্যস্ফীতি ছিল ৮.২৬ শতাংশ। সেপ্টেম্বরে তা বেড়ে ৮.৩৪ শতাংশে পৌঁছায়। একই মাসে খাদ্য মূল্যস্ফীতি ছিল ৭.২২ শতাংশ এবং খাদ্যবহির্ভূত মূল্যস্ফীতি ৯.৩০ শতাংশ।
অর্থাৎ, মূল্যস্ফীতির চাপ শুধু খাবারের বাজারে সীমাবদ্ধ নয়; বাসস্থান, পরিবহন, পোশাক ও অন্যান্য প্রয়োজনীয় খাতেও ব্যয়ের চাপ রয়েছে।
তবে মূল্যস্ফীতির হার ৮.৩৪ শতাংশ হওয়ার অর্থ এই নয় যে প্রতিটি পণ্যের দাম ঠিক ৮.৩৪ শতাংশ বেড়েছে। এটি নির্দিষ্ট সময়ের তুলনায় সামগ্রিক ভোক্তা মূল্যসূচকের পরিবর্তন। কোনো পরিবারের ব্যয়ের ধরন অনুযায়ী তার ব্যক্তিগত মূল্যস্ফীতির অভিজ্ঞতা আরও বেশি বা কম হতে পারে।
একটি সহজ উদাহরণ বিবেচনা করা যাক। কোনো পরিবারের মাসিক আয় ২৫ হাজার টাকা হলে এবং তার আয় না বাড়লেও সামগ্রিক মূল্যস্ফীতি ৮.৩৪ শতাংশে স্থির থাকলে, একই ধরনের পণ্য ও সেবার ঝুড়ি কিনতে এক বছর পর আনুমানিক ২৭ হাজার ৮৩৫ টাকা লাগতে পারে। এটি একটি ব্যাখ্যামূলক হিসাব, কোনো নির্দিষ্ট পরিবারের প্রকৃত ব্যয়ের পরিসংখ্যান নয়।
এ অবস্থায় পরিবারগুলো সাধারণত কয়েকটি কঠিন সিদ্ধান্তের মুখোমুখি হয়—মাছ-মাংস কম কেনা, উন্নত পুষ্টির খাবার বাদ দেওয়া, চিকিৎসা পিছিয়ে দেওয়া, সন্তানের শিক্ষার অতিরিক্ত ব্যয় কমানো কিংবা সঞ্চয় ভেঙে সংসার চালানো।
অর্থাৎ, বাজারের মূল্যবৃদ্ধি শুধু অর্থের হিসাব বদলায় না; মানুষের পুষ্টি, স্বাস্থ্য, শিক্ষা ও ভবিষ্যৎ নিরাপত্তাকেও প্রভাবিত করতে পারে।
দিনমজুরের জীবন: কাজ থাকলেই কি সংসার চলে?

একজন দিনমজুরের আয় নির্ভর করে তিনি কত দিন কাজ পাচ্ছেন এবং প্রতিদিন কত মজুরি পাচ্ছেন তার ওপর। মাসের সব দিন কাজ না থাকলে, কিংবা কাজের সময় ও মজুরি কমে গেলে, সামান্য মূল্যবৃদ্ধিও তার পরিবারের বাজেটে বড় চাপ তৈরি করতে পারে।
যেসব শ্রমিক দৈনিক মজুরির ভিত্তিতে নির্মাণকাজ, পরিবহন, কৃষি কিংবা অনানুষ্ঠানিক খাতে কাজ করেন, তাদের অনেকেরই নিয়মিত বেতন, পেনশন বা পর্যাপ্ত সঞ্চয় থাকে না। অসুস্থতা, বৃষ্টির কারণে কাজ বন্ধ থাকা কিংবা হঠাৎ কাজ হারানোর মতো ঘটনা তাদের আয়কে আরও অনিশ্চিত করে তোলে।
এখানে অর্থনীতির একটি গুরুত্বপূর্ণ সূচক হলো প্রকৃত মজুরি। নামমাত্র মজুরি কিছুটা বাড়লেও যদি একই সময়ে জীবনযাত্রার ব্যয় আরও দ্রুত বাড়ে, তাহলে শ্রমিকের প্রকৃত ক্রয়ক্ষমতা কমে যায়।
তবে সব শ্রমিকের মজুরি কমেছে—এমন সিদ্ধান্তে পৌঁছাতে হলে পেশা, অঞ্চল ও সময়ভেদে মজুরির তথ্য যাচাই করতে হবে। বাংলাদেশ পরিসংখ্যান ব্যুরোর মজুরি সূচক এ ক্ষেত্রে গুরুত্বপূর্ণ; পাশাপাশি নির্মাণশ্রমিক, কৃষিশ্রমিক ও পরিবহনশ্রমিকের বাস্তব মজুরি নিয়ে মাঠপর্যায়ের তথ্যও প্রয়োজন।
এই পরিস্থিতির গভীরতা বোঝার জন্য একটি প্রশ্নই যথেষ্ট: একজন শ্রমিক যদি সারাদিন কাজ করে যে টাকা পান, তা দিয়ে কি পরিবারের খাবার, বাসাভাড়া, চিকিৎসা ও সন্তানের পড়াশোনার ব্যয় মেটাতে পারছেন?
এই প্রশ্নের উত্তর জানতে শুধু সরকারি সূচক নয়, শ্রমিকদের নিজেদের বক্তব্যও জরুরি।
কৃষকের উৎপাদন ব্যয়: ফসল ফলিয়েও লাভ কোথায়?
বাংলাদেশের অর্থনীতিতে কৃষি শুধু খাদ্য উৎপাদনের খাত নয়; এটি বিপুলসংখ্যক মানুষের জীবিকা, গ্রামীণ কর্মসংস্থান এবং খাদ্যনিরাপত্তার ভিত্তি।
কিন্তু কৃষকের হিসাব সব সময় বাজারের খুচরা দামের সঙ্গে মেলে না। ভোক্তা বেশি দামে চাল কিনলেও সেই অর্থের কত অংশ কৃষকের হাতে পৌঁছায়, তা নির্ভর করে উৎপাদন ব্যয়, ধানের ক্রয়মূল্য, পরিবহন, মধ্যস্বত্বভোগী এবং বাজারব্যবস্থার ওপর।
২০২৬ সালের ১০ মে প্রকাশিত The Business Standard-এর একটি প্রতিবেদনে নাটোরের একজন বোরোচাষির অভিজ্ঞতা তুলে ধরা হয়। প্রতিবেদন অনুযায়ী, তিনি সাড়ে তিন বিঘা জমিতে বোরো ধান চাষ করেছিলেন এবং ১২ শতাংশ জমির ধান কাটতে শ্রমিকের মজুরি বাবদ প্রায় ৬ হাজার ৬০০ টাকা ব্যয় করেছিলেন। ওই প্রতিবেদনে কৃষকেরা জানান, আগের বছরের তুলনায় কৃষিশ্রমিকের মজুরি বেড়েছে, অথচ ধানের দাম কমেছে। সার, কীটনাশক, ডিজেল ও সেচের ব্যয়ও তাদের ওপর চাপ তৈরি করেছে।
এই অভিজ্ঞতা একটি বড় প্রশ্ন সামনে আনে: কৃষক যদি উৎপাদনের জন্য ক্রমবর্ধমান ব্যয় বহন করেন, কিন্তু ফসল বিক্রি করে সেই ব্যয়ের তুলনায় পর্যাপ্ত মূল্য না পান, তাহলে পরবর্তী মৌসুমে চাষাবাদ চালিয়ে যাওয়ার আর্থিক সক্ষমতা কোথায় পাবেন?
কৃষকের জন্য লাভের হিসাব করতে হলে জমির খাজনা বা নিজস্ব জমির সুযোগব্যয়, বীজ, সার, কীটনাশক, সেচ, শ্রম, যন্ত্রপাতি, পরিবহন এবং ঋণের সুদ—সবই বিবেচনায় নিতে হবে। শুধু ধানের বাজারদর দেখে কৃষকের লাভ বা লোকসান নির্ধারণ করা যায় না।
২০২৬ সালের ২৩ সেপ্টেম্বর The Daily Star-এর এক প্রতিবেদনে ডিজেলের দাম প্রতি লিটারে ২০ টাকা বাড়িয়ে ১৩৫ টাকা করার কথা জানানো হয়। প্রতিবেদনটি বলছে, এই মূল্যবৃদ্ধি সেচ, জমি প্রস্তুত, যান্ত্রিক ধান কাটা ও মাড়াইয়ের ব্যয় বাড়াতে পারে। কৃষির বিভিন্ন পর্যায়ে ডিজেলনির্ভর যন্ত্র ব্যবহৃত হওয়ায় জ্বালানির মূল্যবৃদ্ধির প্রভাব উৎপাদন ব্যয়ের বাইরেও পরিবহন ও বাজারজাতকরণে ছড়িয়ে পড়তে পারে।
কৃষককে রক্ষা করার অর্থ শুধু ভর্তুকি দেওয়া নয়। সার ও ডিজেলের সরবরাহ নিশ্চিত করা, সেচের ব্যয় নিয়ন্ত্রণে রাখা, ন্যায্যমূল্য নিশ্চিত করা, কৃষিঋণ সহজলভ্য করা এবং ফসল সংরক্ষণের সুবিধা বাড়ানোও সমান গুরুত্বপূর্ণ।
ক্ষুদ্র ব্যবসায়ী: বিক্রি আছে, কিন্তু লাভ কত?

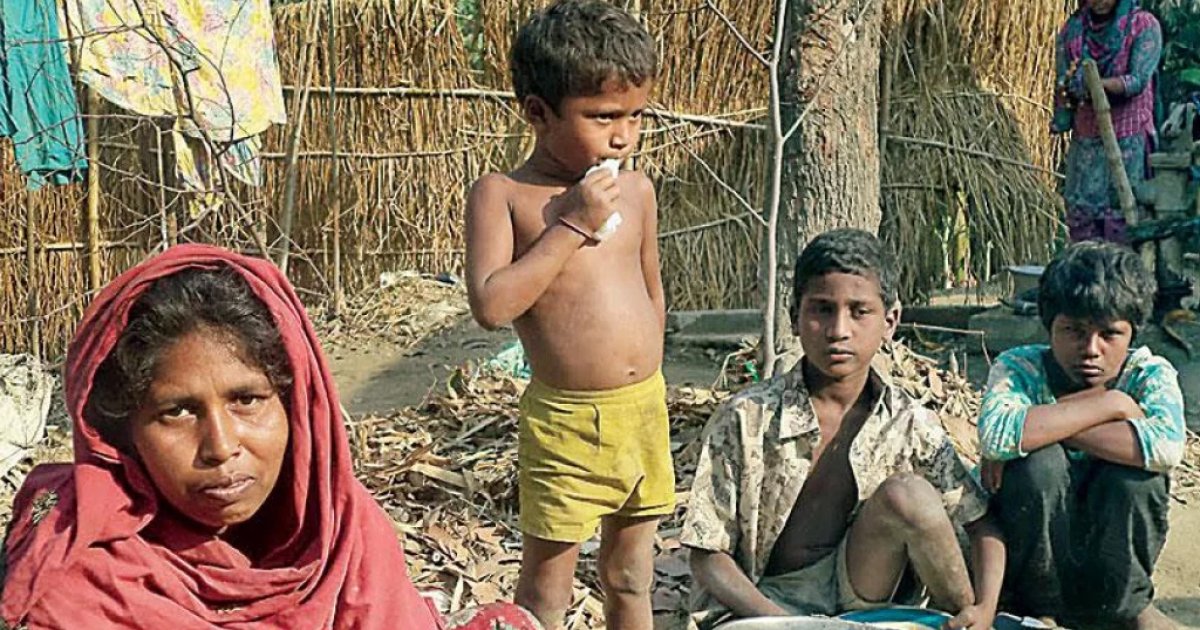
একটি মুদি দোকান, ছোট পোশাকের দোকান, খাবারের হোটেল কিংবা স্থানীয় উৎপাদনমুখী প্রতিষ্ঠানের হিসাব বাইরে থেকে যতটা সহজ মনে হয়, বাস্তবে ততটা নয়।
পণ্য কেনার খরচ, দোকানভাড়া, বিদ্যুৎ বিল, পরিবহন, কর্মচারীর বেতন এবং ঋণের কিস্তি মিটিয়ে ব্যবসায়ীর হাতে কত টাকা থাকে, সেটিই তার টিকে থাকার মূল প্রশ্ন।
পাইকারি বাজারে পণ্যের দাম বাড়লে ব্যবসায়ীকে বেশি মূলধন নিয়ে পণ্য কিনতে হয়। কিন্তু ক্রেতার ক্রয়ক্ষমতা কমে গেলে আগের মতো পণ্য বিক্রি নাও হতে পারে। দাম বাড়ালে ক্রেতা হারানোর ঝুঁকি, আর দাম না বাড়ালে লাভ কমে যাওয়ার আশঙ্কা—দুইয়ের মধ্যে ভারসাম্য রাখা কঠিন হয়ে পড়ে।
ক্ষুদ্র ও মাঝারি ব্যবসায়ীদের জন্য ব্যাংকঋণের প্রাপ্যতাও গুরুত্বপূর্ণ। ঋণের সুদ, জামানতের শর্ত, ব্যবসার নথিপত্র এবং ব্যাংকের ঝুঁকি মূল্যায়ন অনেক প্রতিষ্ঠানের ঋণপ্রাপ্তিকে প্রভাবিত করতে পারে। ব্যাংকিং খাতে খেলাপি ঋণ ও আর্থিক দুর্বলতা বাড়লে ঋণ বিতরণের পরিবেশও চাপের মুখে পড়তে পারে।
বিশ্বব্যাংকের অক্টোবর ২০২৬-এর মূল্যায়নে বলা হয়েছে, বাংলাদেশের ব্যাংকিং খাতের দুর্বলতা ঋণপ্রবাহ ও বিনিয়োগকারীদের আস্থাকে প্রভাবিত করছে। সংস্থাটির হিসাবে, খেলাপি ঋণের অনুপাত ২০২৫ সালের ডিসেম্বরের ৩০.৬ শতাংশ থেকে বেড়ে ২০২৬ সালের জুনে ৩৩.২ শতাংশ হয়েছে।
তবে এই তথ্য থেকে সব ক্ষুদ্র ব্যবসায়ী ঋণ পাচ্ছেন না বা সব ব্যাংক ঋণ দিতে অক্ষম—এমন সিদ্ধান্ত টানা যাবে না। ব্যবসার আকার, অঞ্চল, জামানত, ব্যাংকের ধরন এবং ঋণগ্রহীতার আর্থিক অবস্থা অনুযায়ী বাস্তবতা ভিন্ন হতে পারে।
অর্থনীতির পুনরুদ্ধারের জন্য তাই ক্ষুদ্র ব্যবসায়ীর কার্যকর ঋণপ্রাপ্তি, সহজ শর্তে অর্থায়ন, নীতির স্থিতিশীলতা এবং ব্যবসা পরিচালনার ব্যয় কমানোর উদ্যোগ জরুরি।
২১ লাখ নতুন দরিদ্র: সংখ্যার আড়ালে কী আছে?
বিশ্বব্যাংকের অক্টোবর ২০২৬-এর প্রতিবেদনে বলা হয়েছে, ২০২৫–২৬ অর্থবছরে বাংলাদেশে প্রায় ২১ লাখ মানুষ নতুন করে দারিদ্র্যের মধ্যে পড়েছে।
এই পরিসংখ্যানের গুরুত্ব শুধু দারিদ্র্যের সংখ্যা বৃদ্ধিতে নয়; এর সঙ্গে জড়িত মানুষের জীবনযাত্রার মান, পুষ্টি, শিক্ষা, চিকিৎসা ও আর্থিক নিরাপত্তার প্রশ্ন।
দারিদ্র্যকে কেবল আয়ের ঘাটতি দিয়ে বোঝা যায় না। একটি পরিবার হয়তো দারিদ্র্যসীমার সামান্য ওপরে রয়েছে, কিন্তু হঠাৎ অসুস্থতা, চাকরি হারানো, ফসল নষ্ট হওয়া কিংবা নিত্যপ্রয়োজনীয় পণ্যের মূল্যবৃদ্ধি তাকে দ্রুত আর্থিক সংকটে ঠেলে দিতে পারে।
একইভাবে, সঞ্চয় ভেঙে দীর্ঘদিন সংসার চালালে পরিবারের হাতে জরুরি পরিস্থিতি মোকাবিলার অর্থ থাকে না। ফলে সাময়িক সংকটও দীর্ঘমেয়াদি দুর্বলতায় রূপ নিতে পারে।
বিশ্বব্যাংক জানিয়েছে, দেশের সবচেয়ে দরিদ্র পরিবারগুলোর প্রায় অর্ধেকই কোনো না কোনো সামাজিক সুরক্ষা কর্মসূচির বাইরে রয়েছে। অর্থাৎ, সহায়তার প্রয়োজন থাকা সত্ত্বেও অনেক পরিবার সরকারি সহায়তা পাচ্ছে না।
এ অবস্থায় সামাজিক সুরক্ষার অর্থ ও সুবিধা সঠিক মানুষের কাছে পৌঁছানো, খাদ্যসহায়তা ও নগদ সহায়তার কার্যকারিতা বাড়ানো এবং প্রকৃত দরিদ্র পরিবারকে চিহ্নিত করা অত্যন্ত জরুরি।
সংকটের দায় ও সরকারের করণীয়
বাংলাদেশের বর্তমান অর্থনৈতিক সমস্যাকে একটি মাত্র কারণে ব্যাখ্যা করা যায় না। উচ্চ মূল্যস্ফীতি, ব্যাংকিং খাতের দুর্বলতা, সীমিত রাজস্ব আহরণ, জ্বালানির ব্যয়, বিনিয়োগের মন্থরতা এবং কর্মসংস্থানের ঘাটতি পরস্পরের সঙ্গে সম্পর্কিত।
বিশ্বব্যাংকের তথ্য অনুযায়ী, ২০২৫–২৬ অর্থবছরে রাজস্ব আহরণ জিডিপির প্রায় ৮.৩ শতাংশ ছিল। এত কম রাজস্ব আহরণ সরকারের শিক্ষা, স্বাস্থ্য, অবকাঠামো ও সামাজিক সুরক্ষায় পর্যাপ্ত অর্থ ব্যয়ের সক্ষমতাকে সীমিত করে।
একই সময়ে ব্যাংকিং খাতে দুর্বলতা থাকলে উৎপাদনশীল ব্যবসায় ঋণপ্রবাহ বাধাগ্রস্ত হতে পারে। জ্বালানির ব্যয় বাড়লে কৃষি ও শিল্পের উৎপাদন খরচ বাড়ে। উৎপাদন ব্যয় বাড়লেও ক্রেতার ক্রয়ক্ষমতা কম থাকলে ব্যবসায়ীরা চাপের মুখে পড়েন। আর কর্মসংস্থান না বাড়লে মানুষের আয় ও চাহিদা দুর্বল থাকে।
এই চক্র ভাঙতে কয়েকটি পদক্ষেপ গুরুত্বপূর্ণ:
১. নিত্যপ্রয়োজনীয় পণ্যের সরবরাহ ও বাজার প্রতিযোগিতা নিশ্চিত করা এবং নিম্ন আয়ের মানুষের জন্য লক্ষ্যভিত্তিক সহায়তা বাড়ানো।
২. ব্যাংকিং খাতে সুশাসন প্রতিষ্ঠা, খেলাপি ঋণ আদায়, অনিয়মের তদন্ত এবং আমানতকারীদের স্বার্থ রক্ষা করা।
৩. কৃষকের উৎপাদন ব্যয় কমানো, সার-জ্বালানির সরবরাহ নিশ্চিত করা এবং ফসলের ন্যায্য মূল্য পাওয়ার ব্যবস্থা উন্নত করা।
৪. ক্ষুদ্র ও মাঝারি ব্যবসার জন্য কার্যকর ঋণপ্রাপ্তি, সহজ শর্তে অর্থায়ন এবং ব্যবসাবান্ধব পরিবেশ নিশ্চিত করা।
৫. কৃষি, শিল্প ও সেবা খাতে কর্মসংস্থান সৃষ্টি এবং শ্রমিকের প্রকৃত ক্রয়ক্ষমতা রক্ষায় গুরুত্ব দেওয়া।
৬. রাজস্বব্যবস্থায় স্বচ্ছতা বাড়ানো, কর ফাঁকি কমানো এবং সরকারি অর্থ ব্যয়ে জবাবদিহি নিশ্চিত করা।
৭. সামাজিক সুরক্ষা কর্মসূচির আওতা ও কার্যকারিতা বাড়িয়ে প্রকৃত দরিদ্র ও ঝুঁকিপূর্ণ পরিবারকে সহায়তা দেওয়া।
অর্থনীতির আসল পরীক্ষা মানুষের জীবন
অর্থনীতির প্রবৃদ্ধি, মূল্যস্ফীতি, ব্যাংকের খেলাপি ঋণ কিংবা সরকারের রাজস্ব আহরণ—এসব পরিসংখ্যান গুরুত্বপূর্ণ। কিন্তু এই পরিসংখ্যানের প্রকৃত তাৎপর্য বোঝা যায় মানুষের জীবনে তার প্রভাব দেখে।
কৃষক ফসল ফলিয়ে ন্যায্য দাম পাচ্ছেন কি না, শ্রমিকের আয়ে সংসার চলছে কি না, ক্ষুদ্র ব্যবসায়ী ঋণ ও ব্যয়ের চাপ সামলে টিকে থাকতে পারছেন কি না, কিংবা একটি পরিবার সন্তানকে পুষ্টিকর খাবার ও চিকিৎসা দিতে পারছে কি না—এসবই অর্থনীতির বাস্তব সাফল্যের গুরুত্বপূর্ণ মাপকাঠি।
বাংলাদেশের অর্থনীতি পুনরুদ্ধারের জন্য শুধু প্রবৃদ্ধির হার বাড়ানো যথেষ্ট নয়। প্রবৃদ্ধির সুফল মানুষের কাছে পৌঁছাতে হবে, কর্মসংস্থান বাড়াতে হবে, ব্যাংকিং খাতে আস্থা ফিরিয়ে আনতে হবে এবং নিত্যপ্রয়োজনীয় ব্যয়ের চাপে থাকা পরিবারগুলোর জন্য কার্যকর সহায়তা নিশ্চিত করতে হবে।
কারণ অর্থনীতির সাফল্য শুধু জাতীয় আয়ের হিসাব নয়; সেই আয় মানুষের জীবনকে কতটা নিরাপদ, মর্যাদাপূর্ণ ও সম্ভাবনাময় করে তুলছে, সেটিই সবচেয়ে বড় প্রশ্ন।
তথ্যসূত্র:
সরকারি মূল্যস্ফীতির তথ্য: বাংলাদেশ সংবাদ সংস্থা (বিএসএস), ৭ অক্টোবর ২০২৬। বিশ্বব্যাংকের অর্থনৈতিক মূল্যায়ন: World Bank, 6 October 2026। কৃষকের উৎপাদন ব্যয়: The Business Standard-এর প্রতিবেদন।
উইকিপিডিয়া